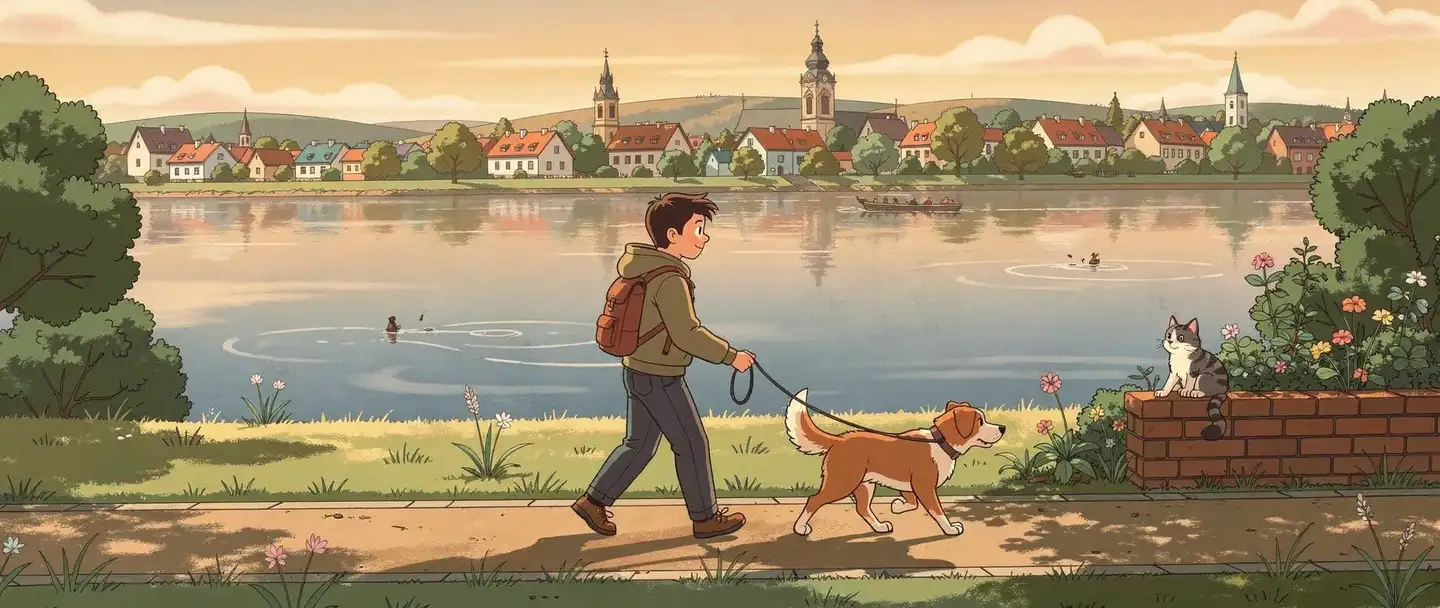
Wrześniowy wieczór, bulwary nad Sanem. Spacerujesz z psem jak co dzień, w ręku trzymasz smycz, a w głowie masz milion myśli. Robi się chłodno, ścieżką wraca z pracy ostatnia fala rowerzystów. Twój pies nagle zamiera, bo zauważył, że na murku siedzi szary kot.
Szarpnięcie. Smycz wyślizguje się z dłoni, pies wypada na środek ścieżki, a rowerzysta hamuje o sekundę za późno. Upada z impetem na bok. Otarty łokieć, porysowana rama, kilka nerwowych zdań. Nikt nie dzwoni po pogotowie, ale nikt też nie odchodzi spokojny.
Kto za to zapłaci?
Odpowiedź jest prostsza, niż wielu właścicieli by chciało. Za szkodę wyrządzoną przez zwierzę odpowiada ten, kto je chowa, niezależnie od tego, czy ma polisę. Ubezpieczenie nie zmienia samej odpowiedzialności. Zmienia tylko to, kto pokryje koszty spowodowane przez ukochanego pupila.
Kto zapłaci za szkodę, którą wyrządzi Twój pies lub kot?
Wróćmy na bulwary. Rowerzysta ma otarty łokieć i porysowaną ramę, a Ty masz psa z powrotem na smyczy i pytanie, co dalej. Odpowiedź daje art. 431 § 1 Kodeksu cywilnego. Kto zwierzę chowa albo się nim posługuje, ma obowiązek naprawić wyrządzoną przez nie szkodę. Nie ma znaczenia, czy zwierzę było pod nadzorem, czy zabłąkało się lub uciekło. Od odpowiedzialności uwalnia tylko brak winy, zarówno Twojej, jak i osoby, za którą odpowiadasz.
To odpowiedzialność oparta na domniemaniu winy. Poszkodowany wykazuje jedynie, że szkodę wyrządził Twój pies. To Ty musisz udowodnić, że dopilnowałeś zwierzęcia z należytą starannością. Tak samo tłumaczy to Rzecznik Finansowy w poradniku o ubezpieczeniach zwierząt z września 2024 roku.
Jest jeszcze § 2 tego samego artykułu. Nawet gdy winy nie ma, poszkodowany może żądać naprawienia szkody, jeżeli wymagają tego zasady współżycia społecznego, zwłaszcza po porównaniu sytuacji majątkowej obu stron. W praktyce oznacza to, że od odpowiedzialności za psa trudno uwolnić się całkowicie.
Na ścieżce nad Sanem smycz wyślizgnęła się z Twojej ręki i przez kilka sekund pies był poza Twoją kontrolą. Rowerzysta nie musi udowadniać, co zrobiłeś źle. Rachunek za naprawę roweru i ewentualne leczenie łokcia trafia do Ciebie, chyba że wykażesz brak winy.
I tu zaczyna się najważniejsze. Polisa nie tworzy nowej odpowiedzialności, bo ta istnieje niezależnie od niej. Ubezpieczenie odpowiedzialności cywilnej (OC) opiekuna finansuje to, co i tak musiałbyś zapłacić. Pogryziony przechodzień, poszarpany cudzy pies, uszkodzony rower, to sytuacje, w których takie OC realnie działa.
Czy masz już OC za psa w polisie mieszkaniowej?
Zanim kupisz osobną polisę dla psa, zajrzyj do umowy ubezpieczenia mieszkania lub domu. Wiele takich polis zawiera OC w życiu prywatnym, czyli ochronę na wypadek szkód, które wyrządzisz innym osobom poza pracą zawodową. Szkody wyrządzone przez psa lub kota domowego często mieszczą się w tym zakresie. Może się więc okazać, że za rower z bulwarów zapłaci polisa, którą masz od lat.
Szczegóły kryją się w Ogólnych Warunkach Ubezpieczenia (OWU), zwłaszcza przy rasach uznawanych za agresywne. W LINK4 OC w życiu prywatnym obejmuje zwierzęta domowe, ale „z wyłączeniem psów uznanych za rasy agresywne”. InterRisk obejmuje zwierzęta w wariancie standardowym, ale psy ras agresywnych dopiero w wariancie Premium. To zapisy dwóch towarzystw, nie reguła dla całego rynku, więc sprawdź własne OWU.
Sprawdź trzy rzeczy: czy polisa mieszkaniowa w ogóle ma OC w życiu prywatnym, jaka jest suma gwarancyjna i czy w wyłączeniach nie ma zwierząt lub konkretnych ras. Jeśli nie masz pewności, przynieś polisę do nas. Przeczytamy ją razem, zanim zapłacisz za ochronę, którą być może już masz.
Co jest obowiązkowe dla właściciela psa i kota w Przemyślu?
Samo ubezpieczenie zwierzęcia jest w Polsce w pełni dobrowolne. Nie ma przepisu, który nakazywałby wykupienie polisy dla psa czy kota. Obowiązki są jednak inne i warto je znać, bo ich zaniedbanie potrafi też zamknąć drogę do wypłaty z polisy.
Pierwszy to szczepienie psa przeciwko wściekliźnie. Ustawa z 21 listopada 2025 roku o zdrowiu zwierząt, obowiązująca od 18 marca 2026 roku, w art. 44 nakazuje zaszczepić psa w ciągu 30 dni od ukończenia trzeciego miesiąca życia, a potem powtarzać szczepienie nie rzadziej niż co 12 miesięcy. Za brak szczepienia grozi kara grzywny. Brak wymaganych szczepień jest też typowym wyłączeniem w polisach dla zwierząt, o czym niżej.
Drugi obowiązek dopiero nadchodzi. Ustawa z 15 maja 2026 roku, opublikowana 10 czerwca 2026 roku w Dzienniku Ustaw pod pozycją 755, tworzy ogólnopolski rejestr psów i kotów oraz wprowadza obowiązek czipowania i rejestracji. Pies ma zostać zaczipowany najpóźniej przy pierwszym szczepieniu przeciwko wściekliźnie, kot do trzeciego miesiąca życia. Większość przepisów wejdzie w życie dwa lata po publikacji, czyli około czerwca 2028 roku, a na zaczipowanie zwierząt żyjących już wtedy będą kolejne trzy lata. Za niedopełnienie obowiązku ma grozić grzywna.
Trzeci obowiązek dotyczy tylko części właścicieli. Rozporządzenie Ministra Spraw Wewnętrznych i Administracji z 28 kwietnia 2003 roku wymienia jedenaście ras uznawanych za agresywne, między innymi amerykańskiego pit bull terriera, rottweilera, doga argentyńskiego, tosa inu i owczarka kaukaskiego. Na trzymanie takiego psa potrzebne jest zezwolenie z art. 10 ustawy o ochronie zwierząt. W Przemyślu wydaje je Prezydent Miasta Przemyśla. Zezwolenie cofa się, jeśli pies jest trzymany w warunkach stwarzających zagrożenie dla ludzi lub zwierząt.
A smycz i kaganiec? Uchwała nr 130/2020 Rady Miejskiej w Przemyślu z 23 listopada 2020 roku, czyli regulamin utrzymania czystości i porządku obowiązujący od 1 stycznia 2021 roku, w § 11 nie wprowadza wprost takiego obowiązku. Nakłada za to obowiązek sprawowania właściwej opieki tak, żeby zwierzę nie stwarzało zagrożenia dla ludzi i innych zwierząt oraz było jak najmniej uciążliwe dla otoczenia. Do tego dochodzi sprzątanie po zwierzęciu na klatkach schodowych, w budynkach i miejscach publicznych, z wyjątkiem osób korzystających z psów przewodników i psów opiekunów. Właśnie ten ogólny obowiązek opieki może mieć znaczenie, gdy sąd ocenia winę z art. 431.
Dobra wiadomość: Przemyśl nie pobiera opłaty od posiadania psów, co potwierdza karta informacyjna w Biuletynie Informacji Publicznej miasta, zaktualizowana 3 sierpnia 2026 roku.
A co z kotem? Ryzyka są inne niż u psa
Art. 431 Kodeksu cywilnego dotyczy każdego zwierzęcia, również kota. W praktyce jednak kot rzadko wyrządza szkodę, za którą płaci OC. Znacznie częściej to kot potrzebuje pomocy.
Inna noc, tym razem na Lipowicy. Kot, który zawsze wraca przed śniadaniem, pojawia się dopiero koło południa i kuleje. Nie wiadomo, czy to walka z innym kotem, czy potrącenie na osiedlowej drodze. Wiadomo tylko, że trzeba jechać do lecznicy, a o cennik nikt w tej chwili nie pyta.
Koty wychodzące, częste w domach jednorodzinnych na Zasaniu czy Lipowicy, są narażone głównie na wypadki komunikacyjne, walki z innymi kotami kończące się ropniami oraz choroby zakaźne przenoszone przy kontakcie z wolno żyjącymi zwierzętami. Koty niewychodzące mają inny profil ryzyka: połknięte przedmioty wymagające operacji, choroby układu moczowego czy problemy stomatologiczne pojawiające się z wiekiem.
Dla właściciela kota oznacza to, że przy wyborze polisy ważniejszy jest zakres leczenia chorób i wypadków niż samo OC. Jeśli kot trafił do Ciebie ze Stowarzyszenia Ochrony Zwierząt „Arka” przy ulicy Sybiraków 34 albo z miejskiego Schroniska dla Bezdomnych Zwierząt w Orzechowcach, sprawdź dodatkowo, jak polisa traktuje choroby sprzed adopcji. Ubezpieczyciele zwykle wyłączają choroby zdiagnozowane lub zaobserwowane przed zawarciem umowy, a historia zdrowia kota ze schroniska bywa krótka.
Kulejący kot z Lipowicy trafia w końcu na stół w lecznicy. I tu pojawia się pytanie o pieniądze.
Ile kosztuje weterynarz na Podkarpaciu, gdy nie masz polisy?
Ceny usług weterynaryjnych nie są w Polsce regulowane i różnią się między lecznicami. Skalę pokazuje ogólnopolskie zestawienie cen usług weterynaryjnych z lutego 2026 roku, które podaje osobne widełki dla Podkarpacia. Morfologia krwi kosztuje w nim od 100 do 150 złotych, badanie moczu od 30 do 60 złotych, USG jamy brzusznej od 130 do 200 złotych, a RTG od 80 do 150 złotych. Szczepienia podstawowe to od 85 do 135 złotych, a szczepienie przeciwko wściekliźnie od 50 do 80 złotych.
Osobny artykuł z 21 września 2026 roku podaje, że zwykła wizyta kontrolna kosztuje w mniejszych miastach od 60 do 100 złotych, a w dużych od 100 do 180 złotych. Ogólnopolskie widełki dla kastracji średniego psa sięgają od 350 do 650 złotych. Zanim policzysz roczny budżet, zapytaj o cennik w swojej lecznicy, bo różnice między gabinetami bywają spore.
Dla kota z Lipowicy oznacza to najpierw wizytę, potem RTG i pewnie badanie krwi. Według powyższych widełek to łącznie od około 240 do 400 złotych. Wydatek odczuwalny, ale do udźwignięcia bez polisy.
Problem zaczyna się dalej. Jeśli RTG pokaże złamanie, dochodzi operacja, narkoza, kilka dni hospitalizacji i wizyty kontrolne. Taki rachunek potrafi urosnąć do kilku tysięcy złotych w ciągu kilku dni. To właśnie wypadek, zabieg chirurgiczny albo hospitalizacja, a nie szczepienie czy morfologia, są prawdziwym argumentem za ubezpieczeniem zdrowotnym zwierzęcia.
Ile kosztuje ubezpieczenie psa i kota w 2026 roku?
Polis dla zwierząt przybywa, bo przybywa właścicieli. Według Barometru Rynku Consumer Finance, przygotowanego przez Związek Przedsiębiorstw Finansowych (ZPF) z Instytutem Rozwoju Gospodarczego SGH i opublikowanego 26 września 2025 roku, zwierzę domowe ma 61,2 procent ankietowanych. ZPF przytacza też szacunek, według którego w Polsce żyje ponad 13,5 miliona psów i kotów.
Nowością tego roku jest polisa PZU „Dla Psa i Kota”, sprzedawana od początku sierpnia 2026 roku. Ma cztery warianty:
- Standard: suma ubezpieczenia 5 000 złotych, ale na leczenie chorób tylko 1 000 złotych; od 600 do 920 złotych rocznie; bez OC opiekuna.
- Plus i Super: sumy 15 000 i 25 000 złotych; w zależności od wariantu i zwierzęcia od około 1 010 do 3 100 złotych rocznie; z OC opiekuna i sumą gwarancyjną 100 000 złotych.
- Premium: suma 50 000 złotych; od około 1 400 do 4 180 złotych rocznie; OC opiekuna na 500 000 złotych oraz ochrona prawna do 100 000 złotych na terenie Polski.
Do polisy można przystąpić ze zwierzęciem w wieku od 8 tygodni do 8 lat. Przy nieprzerwanym odnawianiu ochrona trwa do ukończenia przez zwierzę 10 lat. Potrzebny jest czip albo aktualna książeczka zdrowia lub paszport. Udział własny wynosi 20 procent, więc PZU zwraca do 80 procent kosztów leczenia. Przy chorobach obowiązuje 60-dniowa karencja, która nie dotyczy nieprzerwanej kontynuacji umowy. To warunki jednego towarzystwa, a nie opis całego rynku.
Wymóg czipa dobrze łączy się z nadchodzącym obowiązkiem rejestracji. Czip, który dziś otwiera drogę do polisy, i tak stanie się obowiązkowy, gdy zaczną działać przepisy o rejestrze.
Inne towarzystwa idą własną drogą. Warta dodaje ochronę zwierzęcia jako rozszerzenie polisy mieszkaniowej Warta Dom: leczenie po wypadku, na przykład po pogryzieniu lub potrąceniu przez samochód, oraz opiekę nad zwierzęciem, gdy właściciel trafi do szpitala. Za dopłatą można dokupić OC bez wyłączenia ras agresywnych. Compensa oferuje NNW Mój Pupil z sumą 5 000 złotych na leczenie po wypadku komunikacyjnym, ale tylko jako dodatek do polisy następstw nieszczęśliwych wypadków (NNW). Aktualna polisa mieszkaniowa Compensy ma z kolei rozszerzenie OC o szkody wyrządzone przez zwierzęta domowe, również ras niebezpiecznych.
Zanim podpiszesz: pięć pytań do ubezpieczyciela
Rzecznik Finansowy w przywołanym poradniku z września 2024 roku opisuje typowe wyłączenia. Są to szkody z winy umyślnej lub rażącego niedbalstwa właściciela, zaniedbanie podstawowych potrzeb zwierzęcia w rozumieniu ustawy o ochronie zwierząt, udział w polowaniach, wyścigach zaprzęgów lub walkach psów, brak wymaganych szczepień oraz choroby i procedury wprost wyłączone w OWU, na przykład terapia behawioralna, protetyka, zabiegi kosmetyczne czy poród. Choroby zdiagnozowane, leczone lub zaobserwowane przed zawarciem umowy też zwykle zostają poza ochroną.
Z tego poradnika i z OWU wynika pięć pytań, które warto zadać przed podpisem:
- Jak długa jest karencja i czego dotyczy? Zwykle to 30 dni lub więcej dla chorób, w PZU 60 dni.
- Jaki jest udział własny i jak liczy się zwrot kosztów leczenia?
- Czy polisa obejmuje rasę mojego psa i na jakich warunkach? Część towarzystw wyłącza rasy uznawane za agresywne albo liczy za nie wyższą składkę.
- Gdzie działa ochrona? Leczenie zwykle tylko w Polsce, OC opiekuna bywa rozszerzone na Europę, a niektóre kraje wymagają OC dla psa.
- Które choroby i zabiegi są wprost wyłączone w OWU i co z chorobami sprzed umowy?
Dwie polisy o podobnej cenie potrafią zupełnie inaczej zachować się przy tym samym rachunku z lecznicy.
Podsumowanie
Ubezpieczenie psa lub kota jest dobrowolne, ale odpowiedzialność za szkody wyrządzone przez zwierzę wynika z art. 431 Kodeksu cywilnego i istnieje niezależnie od polisy. Obowiązkowe jest coroczne szczepienie psa przeciwko wściekliźnie, a dla ras uznawanych za agresywne zezwolenie Prezydenta Miasta Przemyśla. Czipowanie i rejestracja staną się obowiązkowe około 2028 roku. Zanim kupisz osobną polisę dla zwierzęcia, sprawdź OC w życiu prywatnym w polisie mieszkaniowej, a przy wyborze nowej umowy porównaj karencję, udział własny i wyłączenia, nie tylko cenę.
Chcesz to sprawdzić spokojnie, a nie po zdarzeniu na bulwarach? Przyjdź do naszego biura przy ulicy Franciszkańskiej 33 z trzema rzeczami: wiekiem i rasą zwierzęcia, informacją o czipie oraz obecną polisą mieszkania lub domu. Najpierw sprawdzimy, czy OC w życiu prywatnym już obejmuje Twojego psa lub kota. Potem porównamy oferty kilku towarzystw i pomożemy Ci dobrać zakres do zwierzęcia, które naprawdę masz w domu.
Skontaktuj się z nami:
- Telefon: 603 671 826
- E-mail: biuro@ubezpieczeniakoliber.pl
- Biuro: ul. Franciszkańska 33, Przemyśl